Der Begriff „kernsaniert“ wird in Immobilienanzeigen häufig verwendet. Oft wurden jedoch lediglich einzelne Bauteile modernisiert oder die Innenräume renoviert.
Für die Ermittlung der Restnutzungsdauer ist diese Unterscheidung besonders wichtig. Eine tatsächliche Kernsanierung kann sich wesentlich stärker auf die wirtschaftliche Nutzungsdauer auswirken als einzelne Modernisierungsmaßnahmen.
Was ist eine Kernsanierung?
Nach der Immobilienwertermittlungsverordnung wird ein Gebäude durch eine Kernsanierung in einen Zustand versetzt, der nahezu einem neuen Gebäude entspricht.
Entscheidend ist daher nicht, wie eine Maßnahme bezeichnet wird. Maßgeblich sind ihr tatsächlicher Umfang, die erneuerten Bauteile und der nach Abschluss der Arbeiten erreichte Gebäudezustand.
Eine Kernsanierung betrifft regelmäßig mehrere wesentliche Bereiche des Gebäudes und nicht nur dessen sichtbare Oberflächen.
Welche Bauteile können eine Rolle spielen?
Bei der Prüfung einer möglichen Kernsanierung werden unter anderem folgende Bereiche betrachtet:
− Dach und Wärmedämmung
− Außenwände und Fassade
− Fenster und Außentüren
− Strom-, Gas-, Wasser- und Abwasserleitungen
− Heizungsanlage
− Bäder und sanitäre Einrichtungen
− Innenausbau und Fußböden
− Grundriss und Raumaufteilung
− Energetischer Zustand
− Verbliebene alte Gebäudesubstanz
Nicht jedes Bauteil muss zwangsläufig vollständig erneuert worden sein. Das Gesamtgebäude muss nach Art und Umfang der Maßnahmen aber annähernd einem Neubauzustand entsprechen.
Was ist keine Kernsanierung?
Einzelne oder schrittweise durchgeführte Modernisierungen reichen dafür normalerweise nicht aus.
Eine Kernsanierung liegt nicht allein deshalb vor, weil beispielsweise:
− Neue Fenster eingebaut wurden
− Die Heizungsanlage erneuert wurde
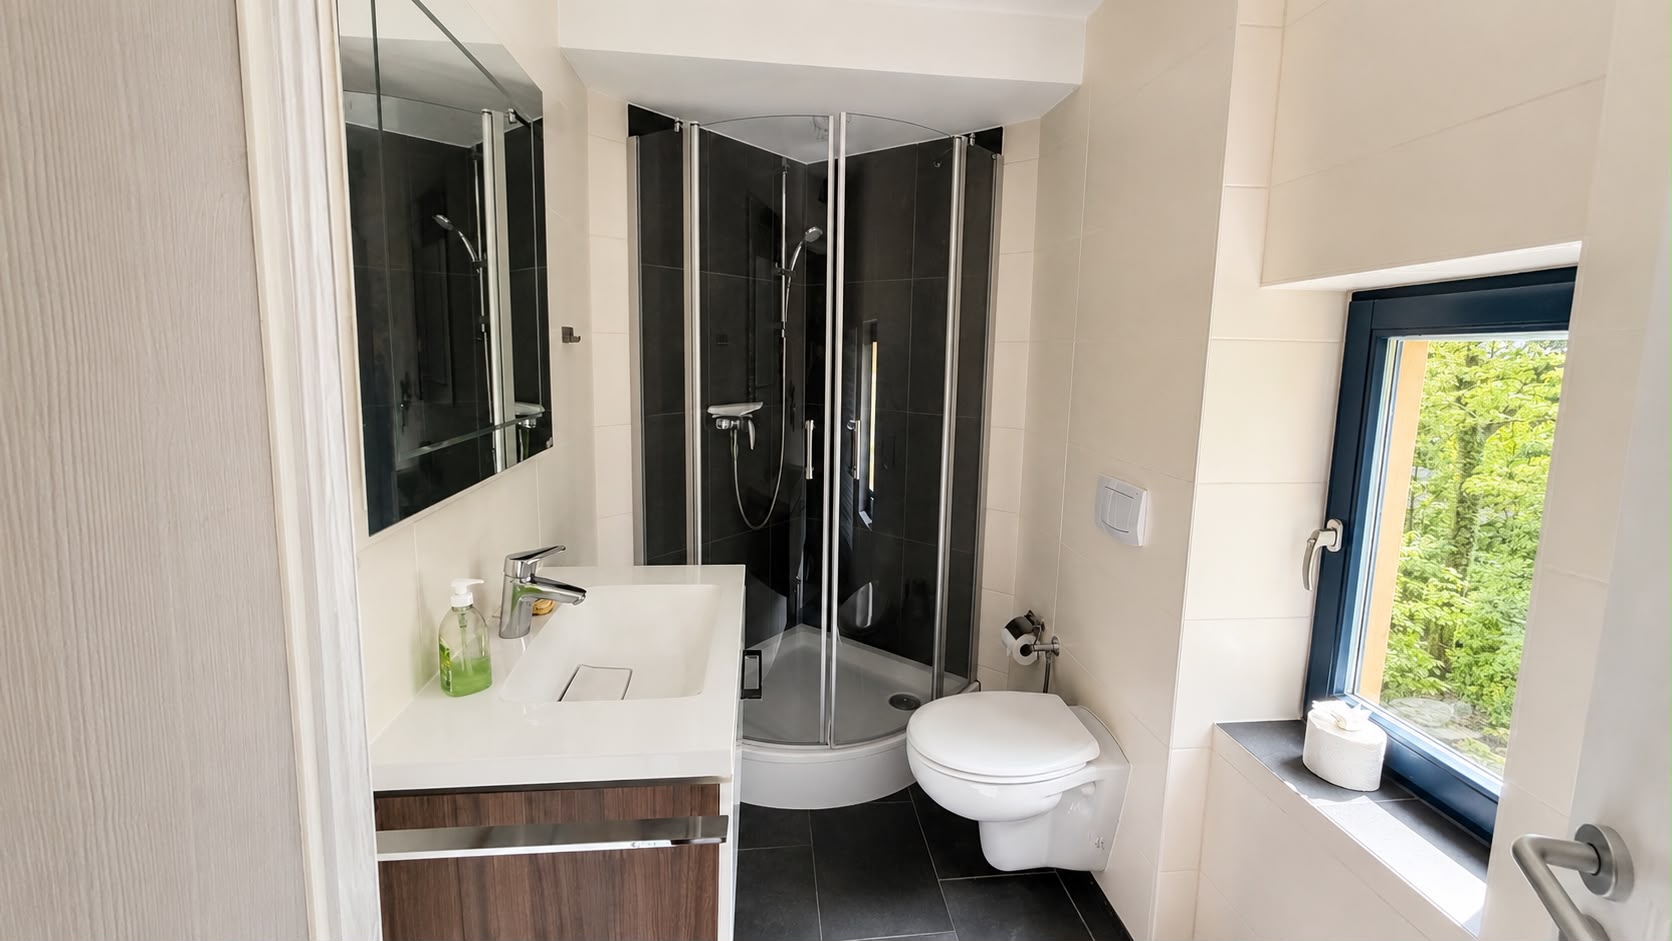
− Ein modernes Bad entstanden ist
− Neue Bodenbeläge verlegt wurden
− Wände und Decken renoviert wurden
− Die Fassade neu gestrichen wurde
− Eine Küche ausgetauscht wurde
Solche Maßnahmen können den Modernisierungsgrad erhöhen und die Restnutzungsdauer beeinflussen. Sie versetzen das gesamte Gebäude aber nicht automatisch in einen nahezu neuwertigen Zustand.
Renovierung, Modernisierung oder Kernsanierung?
Die Begriffe sollten klar voneinander getrennt werden.
Eine Renovierung verbessert überwiegend das Erscheinungsbild. Dazu zählen beispielsweise Malerarbeiten oder neue Bodenbeläge.
Eine Modernisierung verbessert einzelne Bauteile, den Wohnkomfort oder den energetischen Zustand. Beispiele sind neue Fenster, eine neue Heizung oder die Erneuerung der Elektrik.
Eine Kernsanierung erfasst dagegen das Gebäude in seiner Gesamtheit. Nach Abschluss der Arbeiten muss ein Zustand erreicht sein, der technisch und wirtschaftlich annähernd einem Neubau entspricht.
Wie beeinflusst eine Kernsanierung die Restnutzungsdauer?
Bei modernisierten Wohngebäuden kann die Restnutzungsdauer nach dem Modell der ImmoWertV auf höchstens 70 Prozent der jeweiligen Gesamtnutzungsdauer gestreckt werden.
Bei einem tatsächlich kernsanierten Gebäude kann die Restnutzungsdauer dagegen bis zu 90 Prozent der jeweiligen Gesamtnutzungsdauer betragen.
Das bedeutet jedoch nicht, dass nach jeder umfassenden Sanierung automatisch der Höchstwert angesetzt wird. Der konkrete Gebäudezustand und die verbliebene alte Bausubstanz müssen weiterhin sachverständig beurteilt werden.
Was bedeutet das fiktive Baujahr?
Bei einer fachgerecht ausgeführten Kernsanierung ist nach Anlage 2 der ImmoWertV für das Bewertungsmodell das Jahr der Sanierung als Baujahr zugrunde zu legen.
Häufig wird in diesem Zusammenhang von einem „fiktiven Baujahr“ gesprochen. Das historische Baujahr des Gebäudes verändert sich dadurch selbstverständlich nicht.
Das Sanierungsjahr wird lediglich innerhalb des Bewertungsmodells wie ein neues Baujahr behandelt. Voraussetzung ist, dass die Maßnahmen tatsächlich den Umfang und die Qualität einer Kernsanierung erreichen.
Warum sind Abschläge weiterhin möglich?
Auch bei umfangreichen Sanierungen können ältere Bauteile erhalten bleiben. Typische Beispiele sind:
− Keller und Kellerabdichtung
− Tragende Bauteile
− Fundamente
− Teile des Dachstuhls
− Außenwände
− Nicht erneuerte Leitungsabschnitte
− Sonstige verbliebene Altbausubstanz
Weicht deren Zustand von einem vergleichbaren Neubau ab, muss dies bei der Ermittlung der Restnutzungsdauer berücksichtigt werden.
Die ImmoWertV weist ausdrücklich darauf hin, dass verbliebene alte Bausubstanz oder ein vom Neubauzustand abweichender Keller durch einen Abschlag zu berücksichtigen sind.
Welche Nachweise sind erforderlich?
Eine Kernsanierung sollte möglichst umfassend dokumentiert werden. Hilfreich sind insbesondere:
− Rechnungen und Handwerkerunterlagen
− Baubeschreibungen
− Bauverträge und Leistungsverzeichnisse
− Genehmigungen
− Planunterlagen
− Fotos vor, während und nach der Sanierung
− Angaben zu den verwendeten Bauteilen
− Technische Unterlagen
− Nachweise über das jeweilige Ausführungsjahr
Eine einfache Aufstellung des Eigentümers kann erste Hinweise geben. Für eine belastbare Einordnung sollten Umfang und Zeitpunkt der Maßnahmen jedoch nachvollziehbar belegt werden.
Warum ist die persönliche Besichtigung wichtig?
Unterlagen zeigen, welche Maßnahmen geplant oder abgerechnet wurden. Sie zeigen nicht immer, wie vollständig und in welcher Qualität die Arbeiten tatsächlich ausgeführt wurden.
Bei der Vor-Ort-Besichtigung kann geprüft werden:
− Welche alten Bauteile noch vorhanden sind
− Ob die Ausführung zum behaupteten Sanierungsumfang passt
− Welcher technische Zustand tatsächlich erreicht wurde
− Ob Schäden oder Instandhaltungsrückstände bestehen
− Ob das Gebäude insgesamt nahezu einem Neubau entspricht
Gerade bei der Abgrenzung zwischen Modernisierung und Kernsanierung ist die persönliche Besichtigung deshalb besonders wichtig.
Kann eine Kernsanierung die steuerliche Restnutzungsdauer verkürzen?
Eine Kernsanierung führt grundsätzlich zu einer Verbesserung des Gebäudezustands und kann die wirtschaftliche Restnutzungsdauer verlängern.
Für Eigentümer, die eine kürzere tatsächliche Nutzungsdauer nachweisen möchten, ist die Bezeichnung „kernsaniert“ deshalb nicht automatisch vorteilhaft.
Entscheidend ist stets der tatsächliche Zustand. Weder eine gewünschte steuerliche Wirkung noch die Bezeichnung in einem Exposé dürfen die fachliche Beurteilung beeinflussen.
Fazit
Eine Kernsanierung liegt nicht bereits vor, wenn einzelne Bauteile erneuert oder die Innenräume umfassend renoviert wurden.
Entscheidend ist, ob das Gebäude durch die Gesamtheit der Maßnahmen annähernd den Zustand eines Neubaus erreicht hat. Verbliebene Altbauteile, der Keller und der tatsächliche Ausführungszustand müssen dabei berücksichtigt werden.
Ob eine Kernsanierung vorliegt und wie sie sich auf die Restnutzungsdauer auswirkt, kann deshalb nur anhand der Unterlagen und des konkreten Gebäudezustands beurteilt werden.
QUELLEN
§ 4 ImmoWertV – Alter, Gesamt- und Restnutzungsdauer:
https://www.gesetze-im-internet.de/immowertv_2022/__4.html
Anlage 2 ImmoWertV – Restnutzungsdauer bei Modernisierungen und Kernsanierung:
https://www.gesetze-im-internet.de/immowertv_2022/anlage_2.html