Eigentumswohnung
Zusammenspiel aus Gebäudeanteil, Gemeinschaftseigentum, Modernisierungen und möglichem wirtschaftlichem Nutzen.
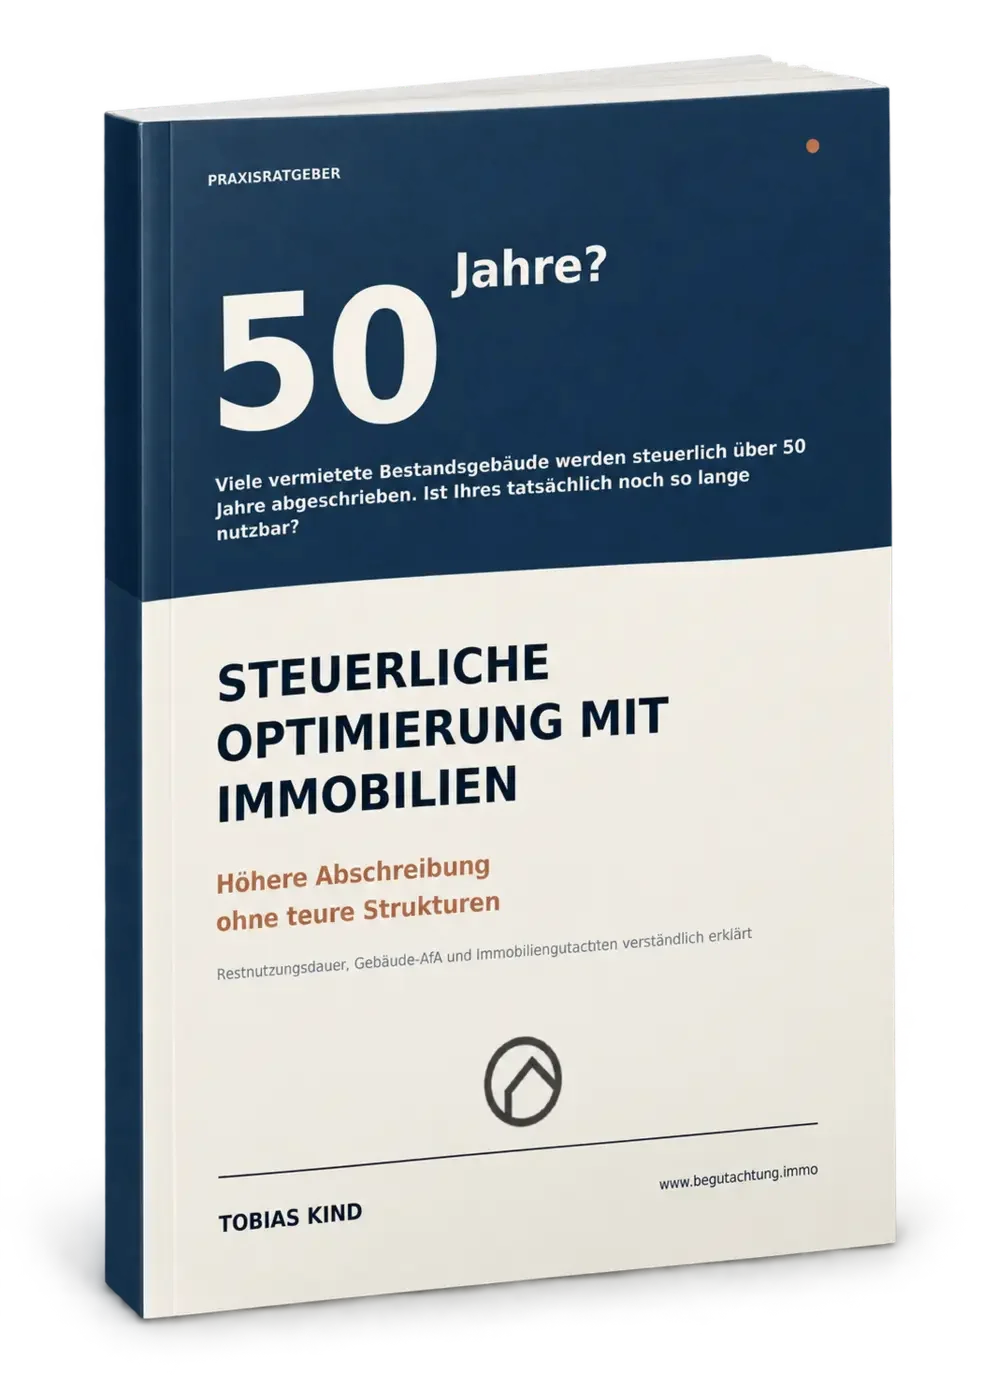
Praxisratgeber von Tobias Kind
Höhere Abschreibung ohne teure Strukturen
Restnutzungsdauer, Gebäude-AfA und Immobiliengutachten verständlich erklärt. Dieser kompakte Praxisratgeber zeigt Immobilieneigentümern und Kapitalanlegern, wie Abschreibung, Kaufpreisaufteilung und tatsächliche Nutzungsdauer zusammenhängen.
102 Seiten · Taschenbuch im A5-Format · 1. Auflage 2026 · 9,90 €
Das Probeexemplar wird derzeit geprüft. Die Veröffentlichung ist in Vorbereitung.
Worum es geht
Viele vermietete Bestandsgebäude werden steuerlich über einen typisierten Zeitraum von 50 Jahren abgeschrieben. Das bedeutet jedoch nicht automatisch, dass jedes Gebäude im Zeitpunkt des Erwerbs tatsächlich noch 50 Jahre wirtschaftlich nutzbar ist.
Genau an diesem Punkt setzt das Buch an. Es erklärt, wann eine kürzere tatsächliche Nutzungsdauer in Betracht kommen kann, wie ein Restnutzungsdauergutachten aufgebaut sein sollte und weshalb eine pauschale Onlineberechnung nicht ausreicht.
Das Buch verspricht keine garantierte Steuerersparnis. Es vermittelt das Wissen, das Immobilieneigentümer benötigen, um Chancen, Kosten und Risiken realistisch einzuordnen und das weitere Vorgehen fundiert mit ihrem Steuerberater zu besprechen.
Entstehung
Ich investiere seit 2011 selbst in Immobilien. In Gesprächen, Büchern und sozialen Medien begegneten mir immer wieder aufwendige Lösungen wie Holdingstrukturen, Gesellschaftsmodelle und komplexe Beteiligungen. Diese Gestaltungen können sinnvoll sein, passen aber nicht automatisch zu jedem Immobilienbestand.
Vor vielen Jahren machte mich ein befreundeter Investor auf die Möglichkeit aufmerksam, für ein Gebäude eine kürzere tatsächliche Nutzungsdauer nachzuweisen. Daraus entstanden zunächst viele Fragen. Wie reagiert das Finanzamt? Welche Anforderungen muss ein Gutachten erfüllen? Kann die Finanzierung beeinflusst werden? Und wann lohnt sich der Aufwand überhaupt?
Diese Fragen führten mich tiefer in die Immobilienbewertung. Heute verbinde ich meine langjährige Erfahrung als Investor mit meiner Tätigkeit als zertifizierter Sachverständiger. Das Buch fasst dieses Wissen verständlich und praxisnah zusammen.
Inhalt
Das Buch führt Schritt für Schritt durch die wichtigsten Zusammenhänge. Fachbegriffe werden erklärt, typische Fehler eingeordnet und anhand konkreter Beispiele nachvollziehbar gemacht.
Wie die reguläre Abschreibung funktioniert und weshalb der steuerliche Gebäudewert vom Gesamtkaufpreis getrennt betrachtet werden muss.
Warum Grund und Boden nicht abgeschrieben werden und weshalb Kaufvertrag, Kaufpreisaufteilung und Gutachten inhaltlich zusammenpassen müssen.
Was eine tatsächliche Restnutzungsdauer ist, wie sie sich von einem Verfallsdatum unterscheidet und welche technischen, wirtschaftlichen und rechtlichen Faktoren eine Rolle spielen.
Warum ein neues Bad oder eine neue Heizung nicht automatisch das gesamte Gebäude verjüngt und weshalb der Modernisierungsgrad sachverständig beurteilt werden muss.
Woran sich ein belastbares Restnutzungsdauergutachten erkennen lässt, welche Qualifikationen wichtig sind und warum die persönliche Besichtigung eine zentrale Grundlage bildet.
Wie Eigentümer überschlägig prüfen können, ob der mögliche Liquiditätsvorteil die Kosten des Gutachtens rechtfertigt.
Wie ein Gutachten gemeinsam mit dem Steuerberater eingereicht werden kann, welche Rückfragen typisch sind und warum eine Anerkennung niemals garantiert werden kann.
Beispiele für Eigentumswohnung, Mehrfamilienhaus und Ferienimmobilie sowie praktische Checklisten für Unterlagen, Gutachterauswahl und Einreichung.
Zielgruppe
Das Buch richtet sich an private und gewerbliche Immobilieneigentümer, Kapitalanleger, Vermieter und Kaufinteressenten, die die steuerliche Abschreibung ihrer Gebäude besser verstehen möchten.
Es ist besonders hilfreich für Leser, die:
Steuerliche Vorkenntnisse sind nicht erforderlich. Die Inhalte werden verständlich erklärt und durch Beispiele ergänzt.
Praxisfälle
Das Buch enthält drei anonymisierte Praxisfälle. Sie zeigen, wie unterschiedlich Immobilien und steuerliche Ausgangssituationen sein können.
Zusammenspiel aus Gebäudeanteil, Gemeinschaftseigentum, Modernisierungen und möglichem wirtschaftlichem Nutzen.
Besonderheiten eines größeren Bestandsobjekts, unterschiedliche Gebäudebereiche und die Bedeutung einer konsistenten Datengrundlage.
Abgrenzung zwischen Ferienwohnung und Ferienhaus, saisonale Nutzung, mögliche Eigennutzung und besondere steuerliche Fragen.
Leseprobe
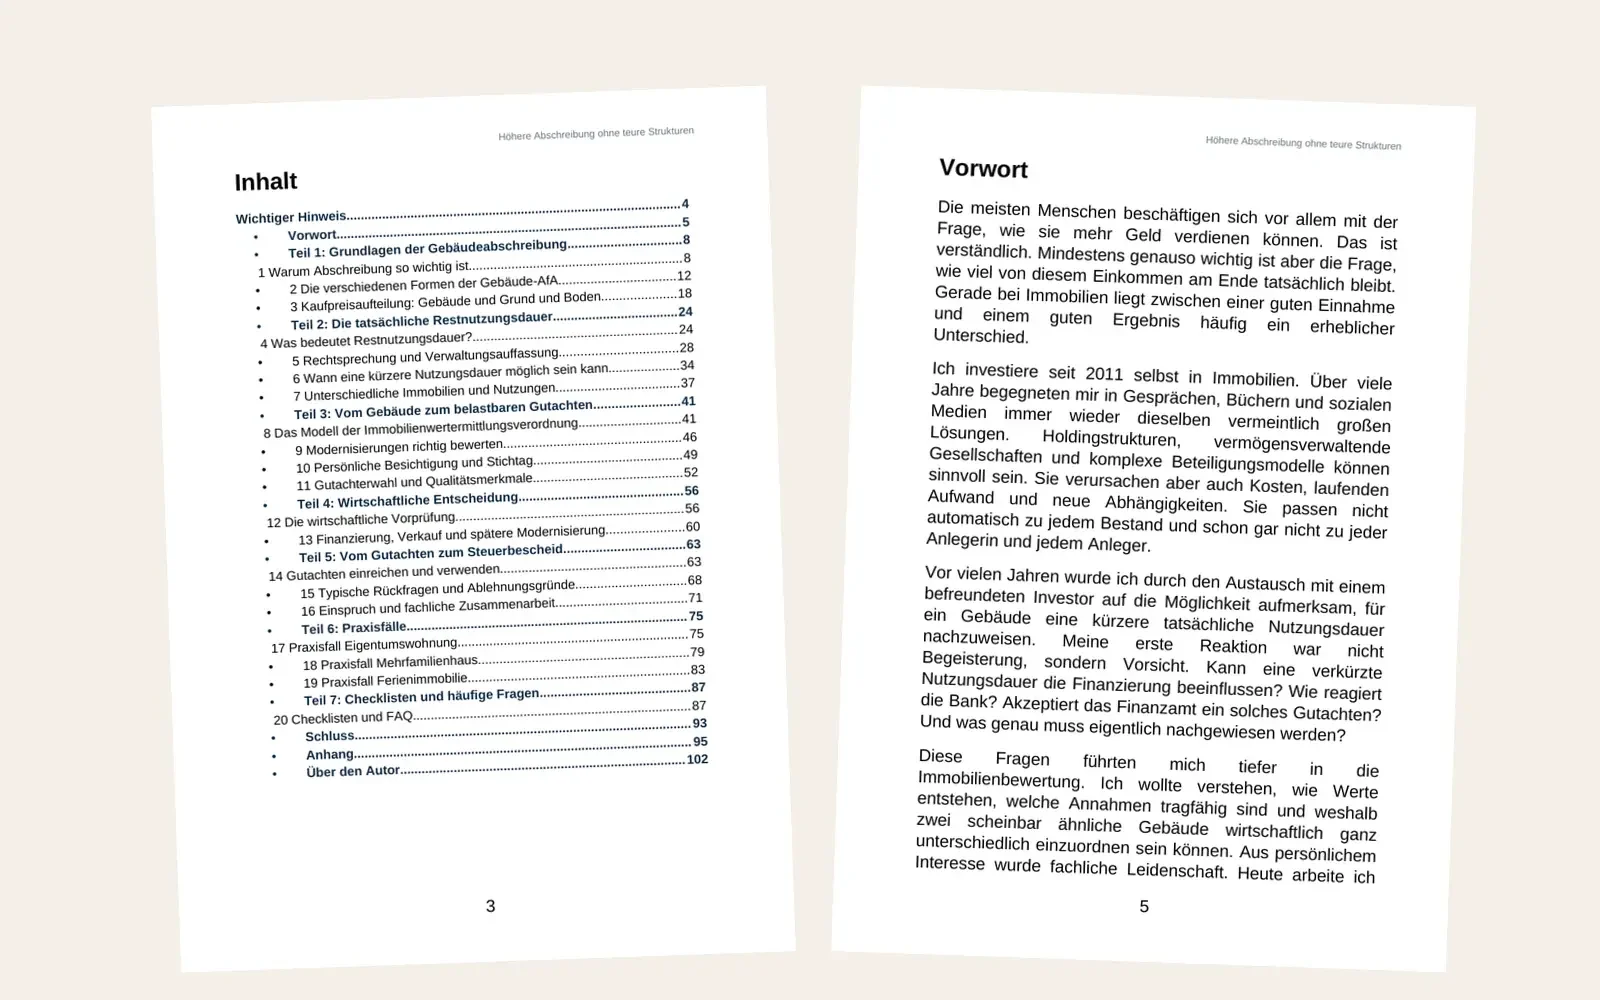
Das Vorwort erzählt, warum ich mich als Immobilieninvestor intensiver mit Abschreibung, Restnutzungsdauer und Immobilienbewertung beschäftigt habe und weshalb daraus schließlich dieses Buch entstanden ist.
Die meisten Menschen beschäftigen sich vor allem mit der Frage, wie sie mehr Geld verdienen können. Das ist verständlich. Mindestens genauso wichtig ist aber die Frage, wie viel von diesem Einkommen am Ende tatsächlich bleibt. Gerade bei Immobilien liegt zwischen einer guten Einnahme und einem guten Ergebnis häufig ein erheblicher Unterschied.
Ich investiere seit 2011 selbst in Immobilien. Über viele Jahre begegneten mir in Gesprächen, Büchern und sozialen Medien immer wieder dieselben vermeintlich großen Lösungen. Holdingstrukturen, vermögensverwaltende Gesellschaften und komplexe Beteiligungsmodelle können sinnvoll sein. Sie verursachen aber auch Kosten, laufenden Aufwand und neue Abhängigkeiten. Sie passen nicht automatisch zu jedem Bestand und schon gar nicht zu jeder Anlegerin und jedem Anleger.
Vor vielen Jahren wurde ich durch den Austausch mit einem befreundeten Investor auf die Möglichkeit aufmerksam, für ein Gebäude eine kürzere tatsächliche Nutzungsdauer nachzuweisen. Meine erste Reaktion war nicht Begeisterung, sondern Vorsicht. Kann eine verkürzte Nutzungsdauer die Finanzierung beeinflussen? Wie reagiert die Bank? Akzeptiert das Finanzamt ein solches Gutachten? Und was genau muss eigentlich nachgewiesen werden?
Diese Fragen führten mich tiefer in die Immobilienbewertung. Ich wollte verstehen, wie Werte entstehen, welche Annahmen tragfähig sind und weshalb zwei scheinbar ähnliche Gebäude wirtschaftlich ganz unterschiedlich einzuordnen sein können. Aus persönlichem Interesse wurde fachliche Leidenschaft. Heute arbeite ich als Bausachverständiger und Fachgutachter für Immobilienbewertung. Ich mag es, mich in Stein und Grund hineinzudenken, also in die Geschichte eines Gebäudes, seinen Zustand, seine Nutzung und seine wirtschaftliche Zukunft.
In meiner Praxis habe ich Finanzämter überwiegend als sachlich und zugänglich erlebt. Es gibt Rückfragen. Manchmal muss ein Punkt genauer erklärt oder mit zusätzlichen Unterlagen belegt werden. Das ist bei einem Thema, das die Steuer über viele Jahre beeinflusst, nicht ungewöhnlich. Ein sauber aufgebautes und auf das konkrete Objekt bezogenes Gutachten schafft dafür eine deutlich bessere Ausgangslage als eine pauschale Berechnung.
Gleichzeitig sehe ich am Markt Angebote, die eine Anerkennung beinahe als Selbstverständlichkeit erscheinen lassen. Ein paar Daten werden online eingegeben, ein Ergebnis wird berechnet, und kurze Zeit später liegt ein Dokument vor. Nicht jedes aus der Ferne erstellte Gutachten ist automatisch schlecht, und für die Restnutzungsdauer schreibt das Gesetz keine Besichtigung vor. Für meine Arbeit habe ich trotzdem eine klare Entscheidung getroffen. Ich besichtige jede Immobilie persönlich, denn eine belastbare Immobilienbewertung entsteht nicht ausschließlich am Schreibtisch.
Dieser Anspruch macht ein Gutachten nicht zum billigsten Produkt am Markt. Er macht es aber nachvollziehbarer. Das ist wichtig, weil oberflächliche Gutachten nicht nur dem einzelnen Auftraggeber schaden. Sie belasten die Glaubwürdigkeit eines ganzen Fachgebiets und führen verständlicherweise zu kritischeren Rückfragen bei Finanzämtern und Gerichten.
Dieses Buch soll weder Angst machen noch schnelle Steuerersparnisse versprechen. Es zeigt Ihnen, wie Gebäude-AfA, Kaufpreisaufteilung und Restnutzungsdauer zusammenhängen. Sie erfahren, wann eine Prüfung sinnvoll ist, welche Unterlagen benötigt werden, woran Sie ein belastbares Gutachten erkennen und wie Sie gemeinsam mit Gutachter und Steuerberater strukturiert vorgehen.
Die zentrale Idee ist einfach. Bevor Sie eine teure Struktur schaffen, sollten Sie die Grundlagen Ihrer bereits vorhandenen Immobilie verstehen. Manchmal liegt ein erheblicher wirtschaftlicher Hebel nicht in einem neuen Konstrukt, sondern in einer sachgerechten Betrachtung des Gebäudes, das längst zu Ihrem Bestand gehört.
Putbus, 26. Oktober 2026
Tobias Kind
Grenzen
Ein Restnutzungsdauergutachten ist kein Steuerspartrick und keine Garantie für eine bestimmte Abschreibung. Nicht jedes Gebäude weist eine kürzere tatsächliche Nutzungsdauer auf. Nicht jedes Gutachten wird ohne Rückfragen anerkannt. Und nicht jeder mögliche Vorteil rechtfertigt die entstehenden Kosten.
Das Buch zeigt deshalb nicht nur Chancen, sondern ebenso Grenzen und Risiken. Es erklärt, warum fachliche Qualität, nachvollziehbare Tatsachen und die Abstimmung mit dem Steuerberater wichtiger sind als besonders werbewirksame Versprechen.
Über den Autor
Tobias Kind ist Diplom-Betriebswirt und seit 2011 Immobilieninvestor. Er ist nach DIN EN ISO/IEC 17024 personenzertifiziert sowie DEKRA-zertifizierter Sachverständiger für Immobilienbewertung D1 und D2.
Unter Begutachtung.immo erstellt er Restnutzungsdauer- und Verkehrswertgutachten für Wohn- und Gewerbeimmobilien. Dabei verbindet er seine Erfahrung als Eigentümer und Investor mit einer unabhängigen und nachvollziehbaren gutachterlichen Arbeitsweise.
Bestellung
Das Probeexemplar wird derzeit geprüft. Sobald die finale Fassung freigegeben und bei Amazon erhältlich ist, wird der direkte Bestelllink an dieser Stelle ergänzt.
Häufige Fragen
Nein. Das Buch vermittelt allgemeine Informationen zur Gebäudeabschreibung, Restnutzungsdauer und Immobilienbewertung. Individuelle steuerliche Entscheidungen sollten immer mit einem Steuerberater abgestimmt werden.
Das Buch richtet sich insbesondere an Immobilieneigentümer, Vermieter, Kapitalanleger und Kaufinteressenten, die Gebäude-AfA und Restnutzungsdauer besser verstehen möchten.
Nein. Die Grundlagen werden verständlich erklärt. Praxisfälle, Beispiele und Checklisten erleichtern den Einstieg.
Nur wenn die gesetzlichen Voraussetzungen erfüllt sind, eine kürzere tatsächliche Nutzungsdauer nachgewiesen wird und die Finanzbehörde diese berücksichtigt. Die konkrete steuerliche Auswirkung hängt außerdem von der Bemessungsgrundlage und der persönlichen Situation ab.
Nein. Über die steuerliche Berücksichtigung entscheidet die zuständige Finanzbehörde anhand des konkreten Sachverhalts und der eingereichten Nachweise.
Ja. Es enthält verständliche Berechnungsbeispiele und drei Praxisfälle. Die Beispiele dienen der Orientierung und ersetzen keine individuelle steuerliche Berechnung.
Ja. Das Buch erklärt, warum nur der Gebäudeanteil abgeschrieben wird und weshalb Kaufpreisaufteilung und Restnutzungsdauer gemeinsam betrachtet werden sollten.
Nach der Veröffentlichung ist das Taschenbuch für 9,90 Euro über Amazon erhältlich. Der direkte Bestelllink wird auf dieser Seite ergänzt.
Hinweis
Dieses Buch und diese Internetseite vermitteln allgemeine Informationen zur Gebäudeabschreibung, zur Restnutzungsdauer und zur Immobilienbewertung. Sie ersetzen keine individuelle steuerliche, rechtliche oder finanzielle Beratung. Steuerliche Entscheidungen sollten mit einer Steuerberaterin oder einem Steuerberater abgestimmt werden. Über die Anerkennung einer kürzeren tatsächlichen Nutzungsdauer entscheidet die zuständige Finanzbehörde im jeweiligen Einzelfall.
Weiterführende Seiten