Viele ältere Gebäude werden heute anders genutzt als ursprünglich vorgesehen. Aus ehemaligen Läden entstehen Wohnungen, frühere Büroflächen werden zu Wohnraum und alte Scheunen werden zu Ferienhäusern oder Wohngebäuden umgebaut.
Für die Ermittlung der Restnutzungsdauer stellt sich dann eine wichtige Frage: Welche Nutzung und welches Gebäudealter sind für die Bewertung maßgeblich?
Verändert eine Umnutzung automatisch die Restnutzungsdauer?
Nein. Eine neue Nutzung führt nicht automatisch zu einem Neubeginn der Restnutzungsdauer.
Entscheidend ist, wie umfassend das Gebäude tatsächlich verändert wurde. Werden lediglich Räume neu aufgeteilt und Oberflächen renoviert, bleibt ein großer Teil der ursprünglichen Bausubstanz erhalten.
Werden dagegen tragende Bauteile, Dach, Fassade, Fenster, Leitungen, Heizung und Innenausbau umfassend erneuert, kann sich die wirtschaftliche Nutzbarkeit deutlich verlängern.
Die neue Bezeichnung des Gebäudes allein reicht dafür nicht aus.
Welche Nutzung ist für die Bewertung entscheidend?
Maßgeblich sind die tatsächlichen und rechtlich zulässigen Verhältnisse am jeweiligen Bewertungsstichtag.
Dabei sollten insbesondere folgende Fragen geklärt werden:
Welche Nutzung wurde ursprünglich genehmigt?
Liegt eine genehmigte Nutzungsänderung vor?
Ist die neue Nutzung dauerhaft zulässig?
Welche baulichen Maßnahmen wurden durchgeführt?
Welche Teile des ursprünglichen Gebäudes sind erhalten geblieben?
Kann das Gebäude langfristig wirtschaftlich genutzt werden?
Eine ungenehmigte oder lediglich geduldete Wohnnutzung sollte nicht ohne Weiteres wie eine dauerhaft gesicherte Wohnnutzung behandelt werden.
Kann sich die Gesamtnutzungsdauer ändern?
Die Gesamtnutzungsdauer ist eine Modellgröße der Immobilienbewertung. Sie richtet sich unter anderem nach der Gebäudeart und der üblichen wirtschaftlichen Nutzbarkeit.
Die ImmoWertV unterscheidet beispielsweise zwischen Wohngebäuden, Bürogebäuden, Lagergebäuden und weiteren Gebäudearten. Wird ein Gebäude rechtlich und baulich dauerhaft einer neuen Nutzung zugeführt, muss deshalb geprüft werden, welche Gebäudeart am Bewertungsstichtag sachgerecht ist.
Das bedeutet jedoch nicht, dass aus einem alten Gewerbegebäude allein durch die Genehmigung einer Wohnnutzung automatisch ein neuwertiges Wohngebäude wird. Gebäudeart, Bauzustand und Alter der vorhandenen Bausubstanz müssen gemeinsam betrachtet werden.
Der Umbau setzt das Baujahr nicht zurück
Auch nach einer umfassenden Umnutzung bleibt das ursprüngliche Baujahr grundsätzlich eine wichtige Information.
Der Umbau kann den Zustand und die wirtschaftliche Nutzbarkeit verbessern. Er ersetzt jedoch nicht automatisch das tatsächliche Gebäudealter.
Für die Einordnung kommt es darauf an, welche Bauteile erneuert wurden. Besonders relevant sind:
Dach und Tragwerk
Außenwände und Wärmedämmung
Fenster und Außentüren
Strom-, Wasser- und Abwasserleitungen
Heizungsanlage
Bäder und Innenausbau
Grundriss und Erschließung
Brand-, Schall- und Feuchtigkeitsschutz
Je mehr wesentliche Gebäudebestandteile weiterhin aus der ursprünglichen Bauzeit stammen, desto weniger lässt sich die Immobilie mit einem Neubau vergleichen.
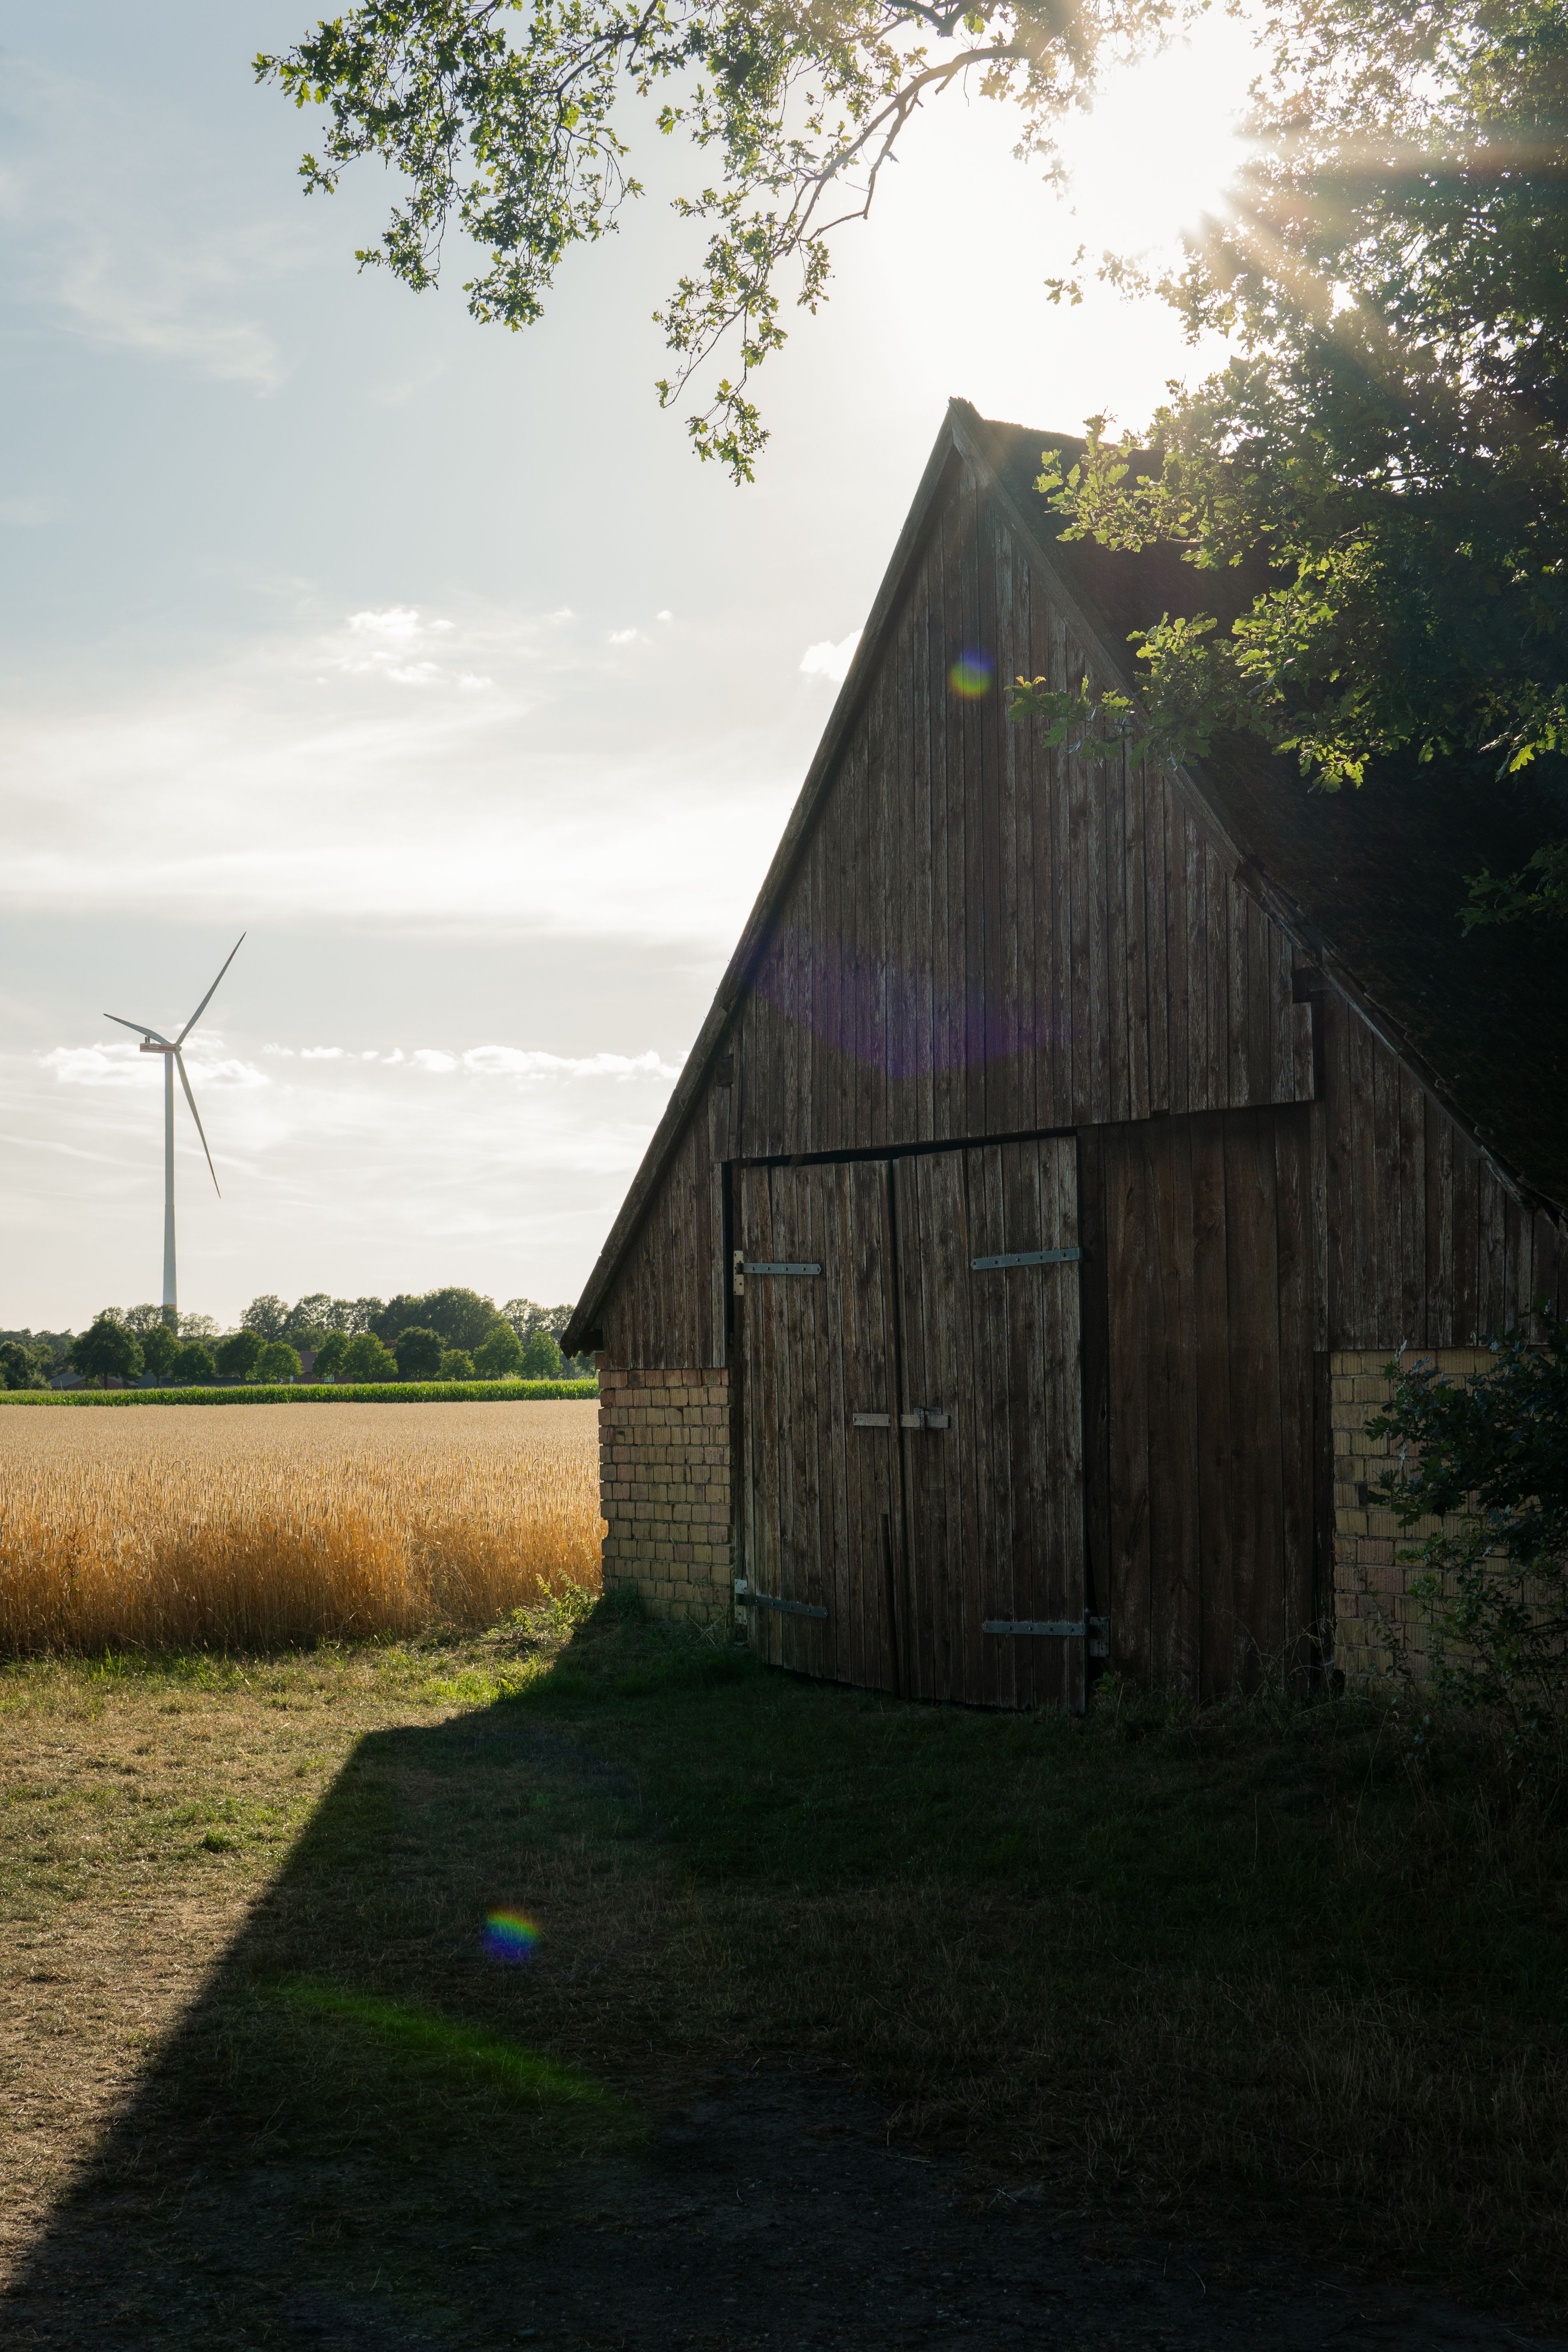
Beispiel: Eine Scheune wird zum Wohnhaus
Wird eine ehemalige Scheune zu Wohnraum umgebaut, können sehr unterschiedliche Situationen entstehen.
Bei einem einfachen Innenausbau bleiben möglicherweise Dach, Außenwände, Fundament und Tragwerk weitgehend unverändert. In diesem Fall prägt die alte Gebäudesubstanz die weitere Nutzungsdauer weiterhin erheblich.
Wird die Scheune dagegen umfassend ertüchtigt und technisch nahezu neu aufgebaut, kann sich eine deutlich längere Restnutzungsdauer ergeben. Trotzdem muss nachvollziehbar geprüft werden, welche alten Bauteile erhalten geblieben sind und welchen Zustand diese aufweisen.
Eine pauschale Gleichsetzung mit einem Neubau wäre daher regelmäßig zu kurz gegriffen.
Welcher Stichtag ist maßgeblich?
Ein Gutachten beurteilt die Immobilie zu einem bestimmten Stichtag.
Liegt der Stichtag vor der Umnutzung, darf der spätere Zustand nicht einfach rückwirkend angesetzt werden. Entscheidend ist dann, wie das Gebäude zu diesem früheren Zeitpunkt beschaffen und nutzbar war.
Liegt der Stichtag nach Abschluss der genehmigten Umnutzung, kann der neue Zustand berücksichtigt werden. Dafür sollten Umfang und Zeitpunkt der Arbeiten nachvollziehbar dokumentiert sein.
Welche Unterlagen sind hilfreich?
Für die Bewertung einer umgenutzten Immobilie werden regelmäßig folgende Unterlagen benötigt:
ursprüngliche Bauunterlagen
Genehmigung der Nutzungsänderung
Grundrisse vor und nach dem Umbau
Baubeschreibung und Leistungsübersicht
Rechnungen und Handwerkernachweise
Angaben zu erhaltenen Bauteilen
Fertigstellungs- oder Abnahmeunterlagen
Nachweise zum Brand- und Wärmeschutz
Dokumentation möglicher Schäden
Informationen zur aktuellen Nutzung
Fehlen einzelne Unterlagen, müssen die vorhandenen Informationen besonders sorgfältig geprüft und Unsicherheiten offengelegt werden.
Warum die persönliche Besichtigung wichtig ist
Gerade bei umgenutzten Gebäuden unterscheiden sich Aktenlage und tatsächlicher Zustand häufig deutlich.
Erst vor Ort lässt sich erkennen, welche historischen Bauteile noch vorhanden sind, wie der Umbau ausgeführt wurde und ob erkennbare Schäden oder konstruktive Besonderheiten bestehen.
Eine belastbare Beurteilung sollte deshalb nicht allein auf der neuen Nutzungsbezeichnung oder einer kurzen Modernisierungsaufstellung beruhen.
Fazit
Eine Umnutzung kann die wirtschaftliche Perspektive eines Gebäudes verbessern und seine Restnutzungsdauer beeinflussen. Sie setzt das Baujahr jedoch nicht automatisch zurück.
Entscheidend sind die dauerhaft zulässige Nutzung, der tatsächliche Umfang des Umbaus, der Zustand der verbliebenen Bausubstanz und die weitere wirtschaftliche Nutzbarkeit.
Bei Gebäuden mit wechselnder Nutzung ist deshalb eine besonders objektbezogene Betrachtung erforderlich.
Persönliche Besichtigung vor Ort, denn gerade bei umgenutzten Immobilien zeigt sich die tatsächliche Gebäudestruktur häufig erst im Objekt.
Hinweis
Dieser Beitrag vermittelt allgemeine Informationen zur Immobilienbewertung und Restnutzungsdauer. Er stellt keine steuerliche oder rechtliche Beratung dar. Die steuerliche Verwendung eines Gutachtens und die persönliche Situation sollten mit einer Steuerberaterin oder einem Steuerberater abgestimmt werden.
Quellen
§ 4 ImmoWertV – Alter, Gesamt- und Restnutzungsdauer
https://www.gesetze-im-internet.de/immowertv_2022/__4.html
Anlage 1 ImmoWertV – Modellansätze für die Gesamtnutzungsdauer
https://www.gesetze-im-internet.de/immowertv_2022/anlage_1.html