Gewerbeimmobilien müssen wirtschaftlich nutzbar bleiben
Die Restnutzungsdauer beschreibt den Zeitraum, in dem ein Gebäude bei ordnungsgemäßer Bewirtschaftung voraussichtlich noch wirtschaftlich genutzt werden kann.
Bei Wohngebäuden stehen häufig der bauliche Zustand und durchgeführte Modernisierungen im Mittelpunkt. Bei Gewerbeimmobilien kommen weitere Faktoren hinzu.
Ein Gebäude kann technisch noch nutzbar sein, für seinen bisherigen Zweck wirtschaftlich jedoch bereits an Attraktivität verloren haben.
Die konkrete Nutzung ist entscheidend
Gewerbeimmobilie ist nicht gleich Gewerbeimmobilie. Die Anforderungen unterscheiden sich je nach Objektart erheblich.
Typische Beispiele sind:
− Bürogebäude
− Einzelhandelsflächen
− Hotels und Pensionen
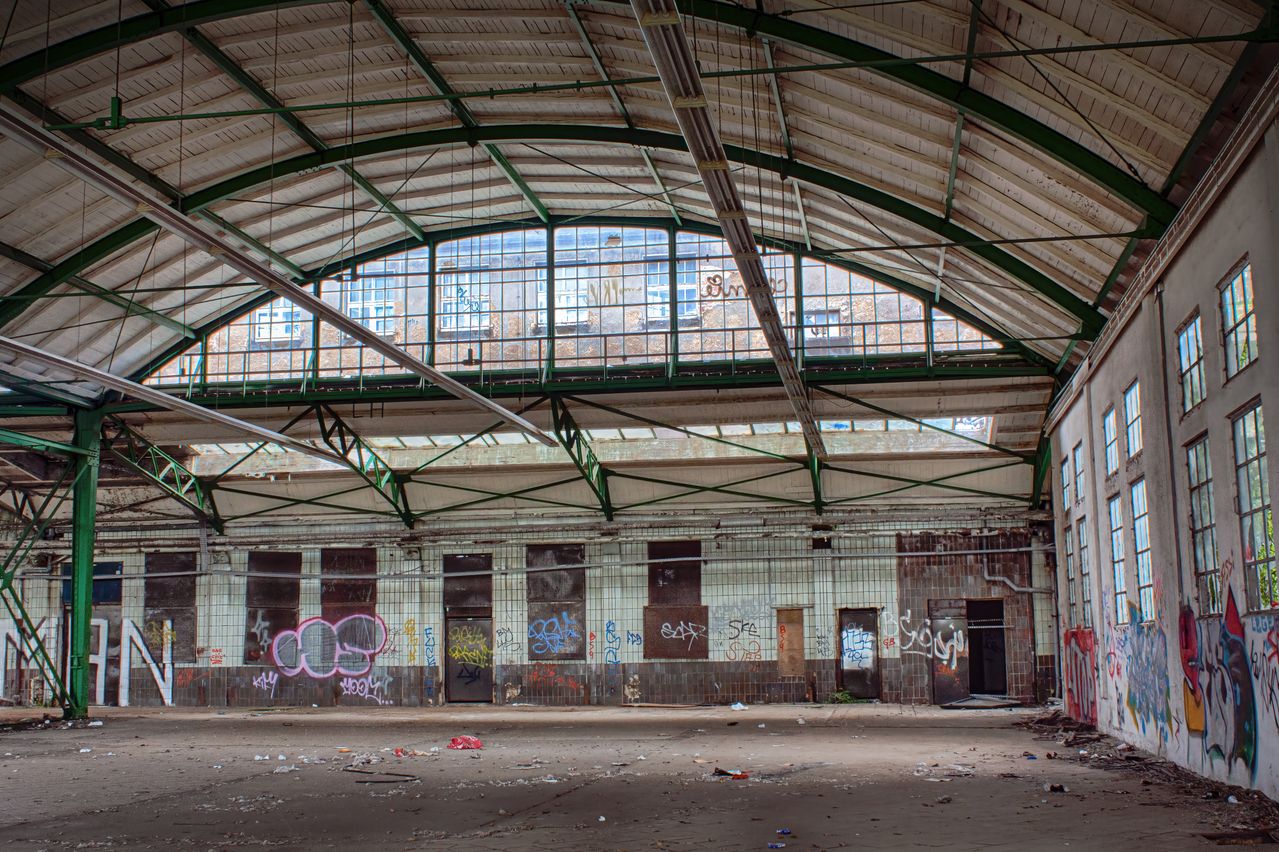
− Lager- und Logistikhallen
− Produktionsgebäude
− Praxen und Pflegeeinrichtungen
− gemischt genutzte Immobilien
Ein älteres Bürogebäude wird anders beurteilt als eine Lagerhalle oder ein Hotel. Entscheidend ist, ob das Gebäude seine vorgesehene Funktion weiterhin wirtschaftlich erfüllen kann.
Welche Faktoren beeinflussen die Restnutzungsdauer?
Neben dem allgemeinen Gebäudezustand können bei Gewerbeimmobilien insbesondere folgende Merkmale eine Rolle spielen:
− flexible Grundrisse
− Raumhöhen und Flächenzuschnitt
− technische Gebäudeausstattung
− energetischer Zustand
− Erreichbarkeit und Stellplätze
− Brandschutz und Barrierefreiheit
− Anpassungsmöglichkeiten an andere Nutzungen
− Nachfrage am jeweiligen Standort
Auch veraltete technische Anlagen oder eine sehr spezielle Bauweise können die wirtschaftliche Nutzbarkeit begrenzen.
Was bedeutet Drittverwendungsfähigkeit?
Ein wichtiger Punkt ist die sogenannte Drittverwendungsfähigkeit. Sie beschreibt, wie gut sich eine Immobilie auch durch andere Nutzer oder für einen anderen Zweck verwenden lässt.
Eine flexibel aufgeteilte Gewerbefläche kann meist leichter neu vermietet werden als ein Gebäude, das ausschließlich für einen sehr speziellen Betriebsablauf errichtet wurde.
Je stärker eine Immobilie auf einen einzelnen Nutzer zugeschnitten ist, desto schwieriger kann eine spätere Nachnutzung werden. Das kann die wirtschaftliche Restnutzungsdauer beeinflussen, obwohl die Bausubstanz weiterhin verwendbar ist.
Führt Leerstand automatisch zu einer kurzen Restnutzungsdauer?
Nein. Ein vorübergehender Leerstand bedeutet nicht automatisch, dass ein Gebäude nur noch kurze Zeit wirtschaftlich genutzt werden kann.
Zu prüfen ist vielmehr, warum die Immobilie leer steht:
− ungeeigneter Flächenzuschnitt
− fehlende Modernisierung
− veraltete technische Ausstattung
− geringe Nachfrage am Standort
− zu hohe Betriebskosten
− rechtliche Einschränkungen
− nur eingeschränkte Nutzungsmöglichkeiten
Erst die Gesamtbetrachtung zeigt, ob lediglich ein vorübergehendes Vermietungsproblem oder eine nachhaltige wirtschaftliche Einschränkung besteht.
Warum ist die Besichtigung besonders wichtig?
Gerade bei Gewerbeimmobilien lassen sich viele entscheidende Eigenschaften nicht allein anhand von Unterlagen beurteilen.
Technische Anlagen, Raumaufteilung, Zugänge, Belichtung, Umbaufähigkeit und der tatsächliche Zustand müssen vor Ort nachvollzogen werden.
Deshalb gilt auch hier: Persönliche Besichtigung vor Ort, denn eine Immobilienbewertung entsteht nicht am Schreibtisch.
Kann eine kürzere Nutzungsdauer steuerlich berücksichtigt werden?
Wird eine Gewerbeimmobilie zur Erzielung von Einkünften genutzt, kann eine nachgewiesene kürzere tatsächliche Nutzungsdauer grundsätzlich für die Gebäude-AfA relevant sein.
Eine kurze Nutzungsdauer ergibt sich jedoch nicht allein aus der gewerblichen Nutzung. Sie muss anhand der individuellen technischen, wirtschaftlichen und gegebenenfalls rechtlichen Eigenschaften des Gebäudes nachvollziehbar begründet werden.
Die steuerliche Einordnung und Umsetzung sollte mit dem zuständigen Steuerberater abgestimmt werden.
Fazit
Bei Gewerbeimmobilien wird die Restnutzungsdauer nicht nur durch das Alter und den baulichen Zustand bestimmt.
Ebenso wichtig sind die konkrete Nutzung, die technische Ausstattung, die Anpassungsfähigkeit und die langfristige Nachfrage am Standort. Eine belastbare Einschätzung erfordert deshalb immer eine individuelle Betrachtung des Gebäudes und seiner wirtschaftlichen Verwendungsmöglichkeiten.