Was ist eine gemischt genutzte Immobilie?
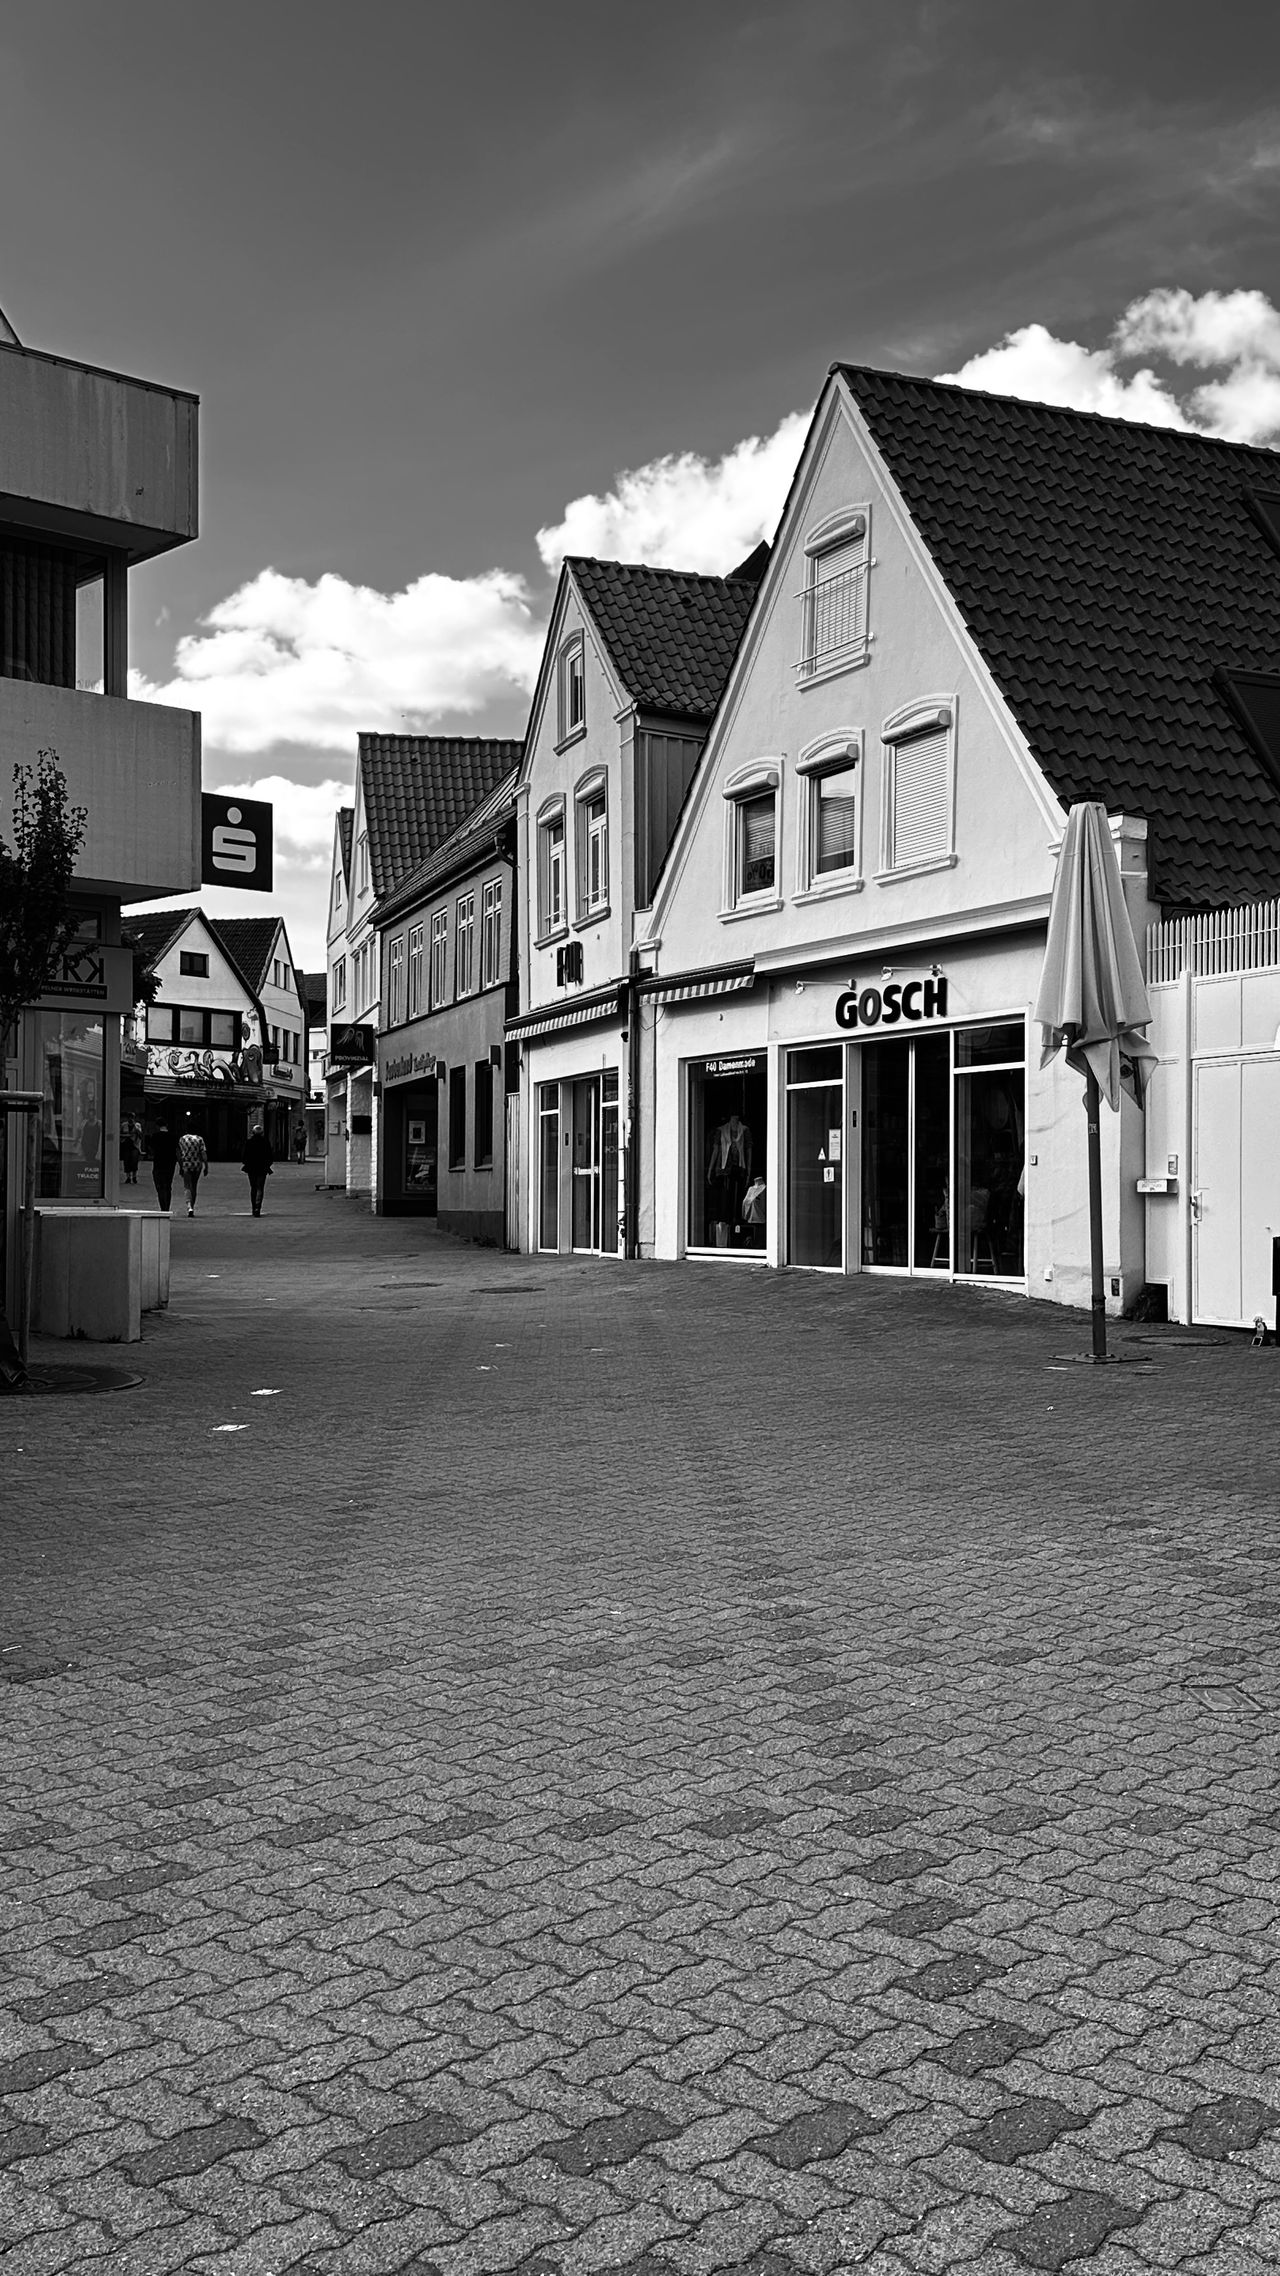
Von einer gemischten Nutzung spricht man, wenn ein Gebäude sowohl Wohnzwecken als auch gewerblichen Zwecken dient.
Typische Beispiele sind:
- Wohn- und Geschäftshäuser
- Mehrfamilienhäuser mit Ladenfläche
- Wohngebäude mit Büro oder Praxis
- Ferienimmobilien mit Betreiberwohnung
- Gebäude mit Werkstatt und Wohnbereich
Die Bezeichnung allein sagt jedoch noch nicht aus, wie das Gebäude bei der Ermittlung der Restnutzungsdauer einzuordnen ist.
Warum ist die Nutzung so wichtig?
Die Immobilienwertermittlungsverordnung sieht für unterschiedliche Gebäudearten verschiedene modellhafte Gesamtnutzungsdauern vor. Für Wohnhäuser mit Mischnutzung werden grundsätzlich 80 Jahre angesetzt. Für Geschäftshäuser und Bürogebäude gelten andere Modellansätze. gesetze-im-internet.de
Deshalb muss zunächst geklärt werden, welche Nutzung das Gebäude prägt und ob einzelne Gebäudeteile getrennt betrachtet werden sollten.
Worauf kommt es bei der Einordnung an?
Bei einer gemischt genutzten Immobilie sind unter anderem folgende Punkte relevant:
- Verhältnis von Wohn- und Gewerbeflächen
- Bauliche Verbindung der Gebäudeteile
- Gemeinsame oder getrennte Haustechnik
- Eigene Zugänge und Nutzungseinheiten
- Ursprüngliche Zweckbestimmung
- Möglichkeit einer späteren Umnutzung
- Wirtschaftliche Bedeutung der Nutzungen
Ein kleiner Büroraum innerhalb eines Wohnhauses ist anders zu beurteilen als eine große Gewerbeeinheit mit mehreren darüberliegenden Wohnungen.
Eine Restnutzungsdauer für das gesamte Gebäude?
Das lässt sich nicht pauschal beantworten. Bei einem einheitlich errichteten und überwiegend zu Wohnzwecken genutzten Gebäude kann eine gemeinsame Betrachtung sinnvoll sein.
Sind die Gebäudeteile dagegen baulich, technisch oder wirtschaftlich deutlich voneinander getrennt, kann eine differenzierte Bewertung erforderlich werden. Dabei muss nachvollziehbar erläutert werden, welche Nutzung für welchen Gebäudeteil maßgeblich ist.
Die ImmoWertV liefert hierfür Modellansätze. Die sachverständige Würdigung des konkreten Objekts bleibt trotzdem erforderlich. Einzelnorm
Warum die Besichtigung besonders wichtig ist
Gerade bei gemischt genutzten Immobilien reichen Baujahr und Flächenangaben häufig nicht aus. Erst vor Ort lässt sich erkennen, wie die Bereiche tatsächlich verbunden sind und ob die Nutzung der ursprünglichen Planung entspricht.
Auch spätere Umbauten, stillgelegte Gewerbeflächen oder provisorisch geschaffene Nutzungseinheiten können die Beurteilung beeinflussen.
Fazit
Gemischt genutzte Immobilien benötigen eine besonders sorgfältige Einordnung. Nicht jede Gewerbefläche führt automatisch zu einer getrennten Restnutzungsdauer. Umgekehrt sollte ein deutlich eigenständiger Gewerbeteil nicht ohne nähere Prüfung wie eine gewöhnliche Wohnfläche behandelt werden.
Entscheidend sind immer die tatsächliche Nutzung, die bauliche Ausführung und die wirtschaftlichen Verhältnisse am Bewertungsstichtag.
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine steuerliche oder rechtliche Beratung dar. Die steuerliche Behandlung sollte immer mit einer Steuerberaterin oder einem Steuerberater abgestimmt werden.