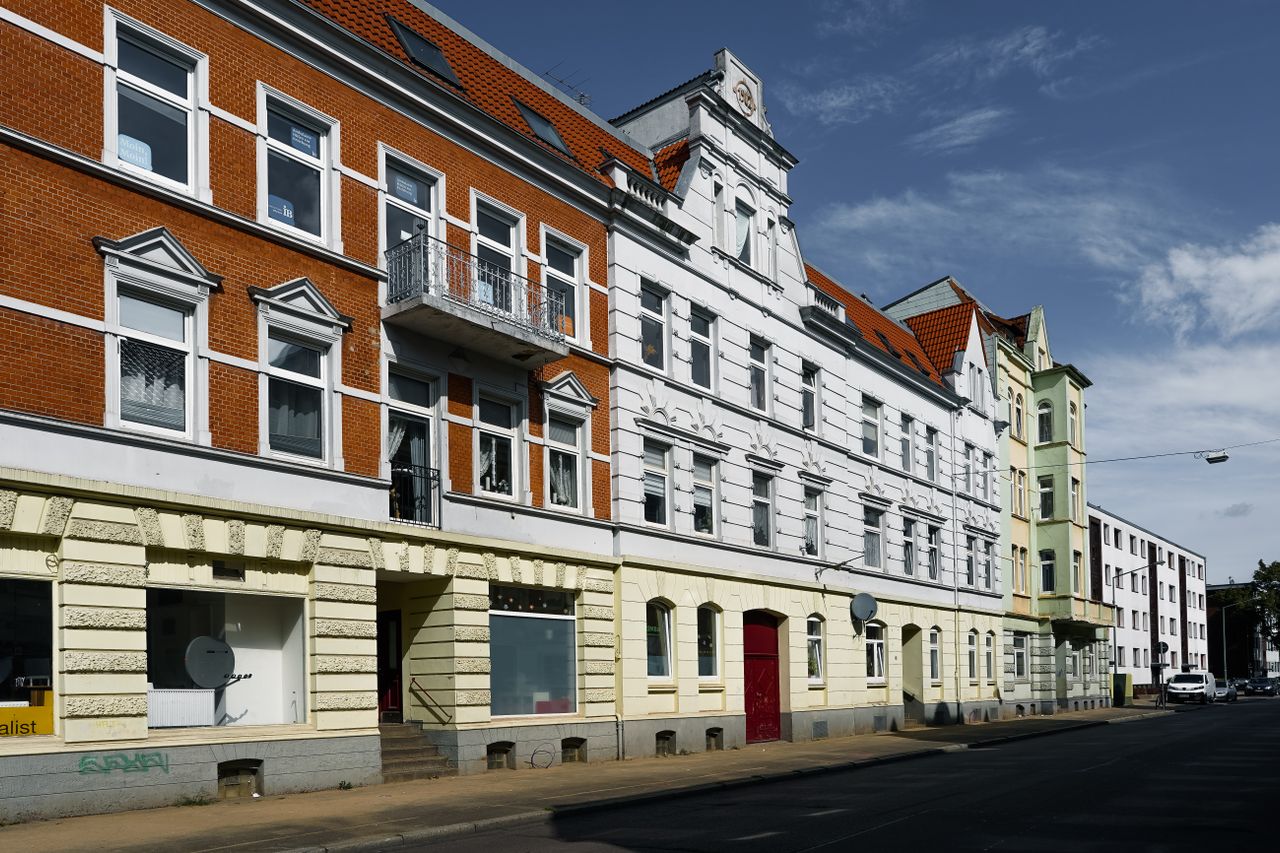
Gemischt genutzte Immobilien gehören in vielen Innenstädten zum typischen Gebäudebestand. Im Erdgeschoss befinden sich beispielsweise ein Ladengeschäft, eine Praxis oder ein Büro, während die oberen Etagen zu Wohnzwecken genutzt werden.
Für die Ermittlung der Restnutzungsdauer stellt sich dann die Frage: Wird das Gebäude einheitlich betrachtet oder müssen Wohn- und Gewerbebereich voneinander getrennt beurteilt werden?
Die tatsächliche Nutzung ist entscheidend
Die Bezeichnung im Exposé oder Grundbuch reicht für die Einordnung nicht aus. Entscheidend sind die tatsächliche Nutzung, die bauliche Gestaltung und der funktionale Zusammenhang der einzelnen Gebäudebereiche.
Zu prüfen sind insbesondere:
- Anteil der Wohn- und Gewerbeflächen
- bauliche Verbindung der Bereiche
- gemeinsame oder getrennte Erschließung
- technische Ausstattung
- unterschiedliche Baujahre
- eigenständige Nutzbarkeit
- vorhandene Miet- und Nutzungsverhältnisse
Eine kleine Gewerbeeinheit im Erdgeschoss macht aus einem überwiegend bewohnten Gebäude nicht automatisch ein Geschäftshaus.
Wohnhaus mit Mischnutzung oder Geschäftshaus?
Die ImmoWertV unterscheidet zwischen verschiedenen Gebäudearten. Für Wohnhäuser mit Mischnutzung sieht sie einen anderen Modellansatz vor als für Geschäftshäuser.
Entscheidend ist deshalb zunächst die sachgerechte Einordnung des gesamten Gebäudes. Dabei darf nicht ausschließlich auf das Verhältnis der Flächen geschaut werden. Auch die Bauweise, der wirtschaftliche Schwerpunkt und die langfristige Nutzbarkeit können eine Rolle spielen.
Eine schematische Zuordnung allein anhand der aktuellen Mieterstruktur wäre nicht ausreichend.
Eine oder mehrere Restnutzungsdauern?
Nicht jede unterschiedliche Nutzung führt automatisch zu mehreren Restnutzungsdauern. Sind Wohn- und Gewerbebereich konstruktiv eng miteinander verbunden und bilden sie wirtschaftlich eine Einheit, kann eine gemeinsame Betrachtung sachgerecht sein.
Eine getrennte Beurteilung kann dagegen erforderlich werden, wenn Gebäudeteile:
- unterschiedliche Baujahre besitzen
- konstruktiv klar voneinander getrennt sind
- eigenständig genutzt werden können
- erheblich voneinander abweichende Zustände aufweisen
- unterschiedlichen wirtschaftlichen Anforderungen unterliegen
Eine einfache Mittelwertbildung zwischen verschiedenen Nutzungsdauern ist nicht automatisch sachgerecht. Die gewählte Vorgehensweise muss zum konkreten Gebäude passen und nachvollziehbar begründet werden.
Modernisierungen wirken nicht immer auf das gesamte Gebäude
Bei gemischt genutzten Immobilien werden einzelne Bereiche häufig unterschiedlich modernisiert. Ein vollständig erneuertes Ladengeschäft sagt beispielsweise wenig über den Zustand der darüberliegenden Wohnungen, des Daches oder der zentralen Leitungen aus.
Für die Beurteilung ist daher zu unterscheiden zwischen:
- Modernisierungen des gesamten Gebäudes
- Maßnahmen an gemeinschaftlich genutzten Bauteilen
- Modernisierungen einzelner Wohnungen
- gewerbespezifischen Ausbauten
- rein optischen Renovierungen
Neue Ladeneinbauten oder eine moderne Einrichtung verlängern nicht automatisch die Restnutzungsdauer des gesamten Gebäudes.
Was gilt bei einer späteren Nutzungsänderung?
Wird eine ehemalige Gewerbeeinheit zu Wohnraum umgebaut oder eine Wohnung künftig gewerblich genutzt, beginnt die Nutzungsdauer des Gebäudes nicht von vorn.
Zu prüfen sind vielmehr:
- baurechtliche Zulässigkeit der neuen Nutzung
- Umfang der Umbaumaßnahmen
- Zustand der Gebäudesubstanz
- langfristige wirtschaftliche Nutzbarkeit
- Auswirkungen auf andere Gebäudeteile
Eine Nutzungsänderung kann die wirtschaftliche Perspektive beeinflussen, ersetzt aber keine objektbezogene Zustandsprüfung.
Welche Unterlagen sind hilfreich?
Für die Beurteilung eines gemischt genutzten Gebäudes werden insbesondere benötigt:
- Grundrisse und Flächenberechnungen
- Angaben zu den verschiedenen Nutzungen
- Miet- und Pachtverträge
- Baujahr und Bauhistorie
- Genehmigungen für Nutzungsänderungen
- Modernisierungsnachweise
- Informationen zu Leerständen
- Unterlagen zu Schäden und Instandsetzungen
Darüber hinaus ist die persönliche Besichtigung wichtig, um die tatsächliche Trennung, Ausstattung und Nutzbarkeit der Gebäudebereiche beurteilen zu können.
Fazit
Bei gemischt genutzten Gebäuden darf die Restnutzungsdauer nicht allein aus dem Baujahr oder einem pauschalen Verhältnis von Wohn- und Gewerbeflächen abgeleitet werden.
Entscheidend ist, ob das Gebäude eine funktionale und wirtschaftliche Einheit bildet oder einzelne Gebäudeteile getrennt betrachtet werden müssen. Nutzung, Bauweise, Zustand und Modernisierungen sind dabei gemeinsam zu würdigen.
Persönliche Besichtigung vor Ort, denn eine Immobilienbewertung entsteht nicht am Schreibtisch.
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Steuer- oder Rechtsberatung dar. Die Beurteilung des Einzelfalls sollte durch einen Steuerberater oder Rechtsanwalt erfolgen.