In den vergangenen Jahren ist das Interesse an Restnutzungsdauergutachten deutlich gestiegen. Gleichzeitig bestehen bei Immobilieneigentümern, Investoren und teilweise auch bei deren Beratern viele offene Fragen.
Wann kann eine kürzere tatsächliche Nutzungsdauer sinnvoll sein? Welche Anforderungen muss ein Gutachten erfüllen? Welche Rolle spielen Kaufpreisaufteilung, Modernisierungen und die persönliche Besichtigung? Und warum werden manche Gutachten vom Finanzamt kritisch hinterfragt?
Genau diesen Fragen widmet sich mein neuer Praxisratgeber.
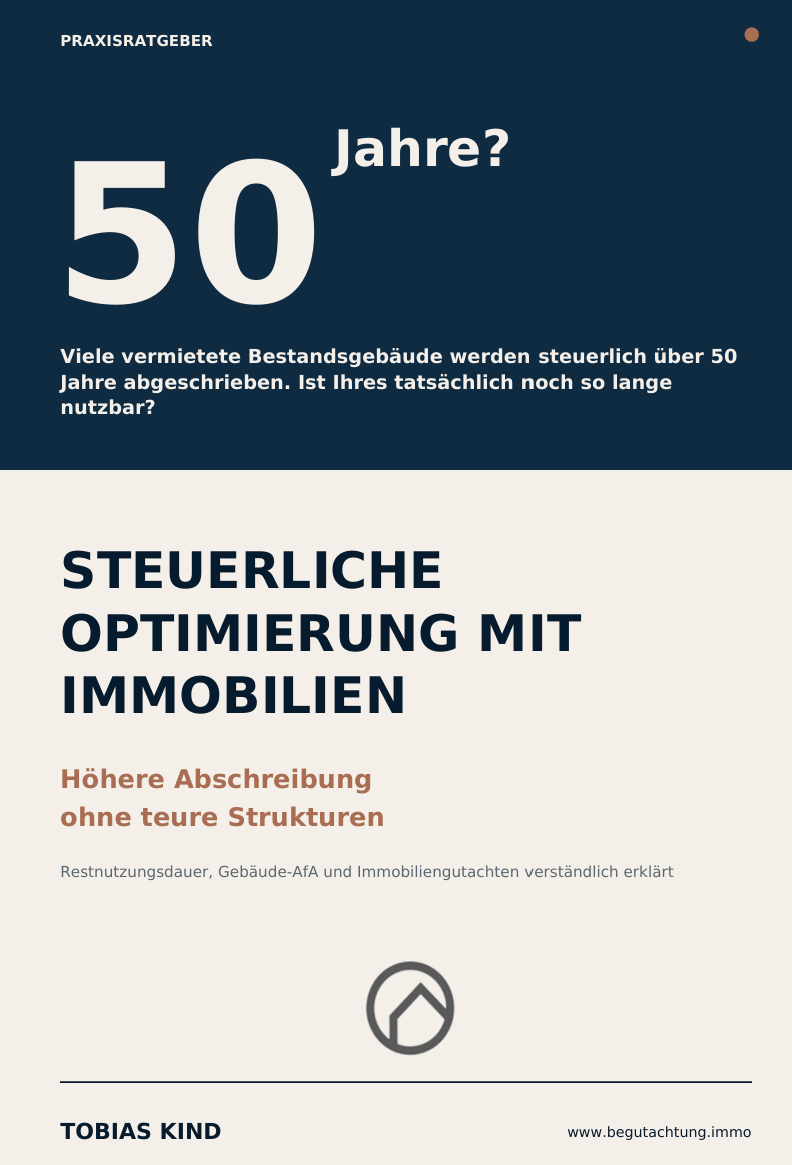
Der Titel des Buches
Steuerliche Optimierung mit Immobilien
Höhere Abschreibung ohne teure Strukturen
Restnutzungsdauer, Gebäude-AfA und Immobiliengutachten verständlich erklärt
Der Titel beschreibt die zentrale Idee des Buches: Bevor komplizierte und kostspielige Strukturen geschaffen werden, sollte zunächst geprüft werden, welche Möglichkeiten bereits in der vorhandenen Immobilie liegen.
Dabei geht es nicht um pauschale Steuerversprechen. Es geht darum, Gebäude, Abschreibung und wirtschaftliche Zusammenhänge besser zu verstehen.
Warum dieses Buch entsteht
Viele Menschen beschäftigen sich vor allem damit, wie sie mehr Geld verdienen können. Mindestens genauso wichtig ist jedoch die Frage, wie vorhandene Einnahmen und Investitionen wirtschaftlich sinnvoll eingeordnet werden.
Bei Immobilien spielen dabei mehrere Faktoren zusammen:
der abschreibungsfähige Gebäudeanteil
die bisherige Gebäude-AfA
die tatsächliche Restnutzungsdauer
der bauliche Zustand
durchgeführte Modernisierungen
der maßgebliche Bewertungsstichtag
die Qualität des Gutachtens
die Abstimmung mit dem Steuerberater
Im Internet werden diese Themen häufig einzeln behandelt. Das Buch führt sie erstmals in einer verständlichen und durchgehenden Struktur zusammen.
Was erwartet Sie im Buch?
Der Praxisratgeber beginnt bei den Grundlagen der Gebäudeabschreibung und führt Schritt für Schritt bis zur Verwendung eines Gutachtens.
Behandelt werden unter anderem:
die verschiedenen Formen der Gebäude-AfA
die Aufteilung des Kaufpreises auf Gebäude und Grundstück
die Bedeutung der tatsächlichen Restnutzungsdauer
technische, wirtschaftliche und rechtliche Einflussfaktoren
Modernisierungen und Modernisierungspunkte
die Auswahl eines geeigneten Gutachters
persönliche Besichtigung und Stichtagsbezug
typische Rückfragen des Finanzamts
mögliche Ablehnungsgründe
wirtschaftliche Vorprüfung vor der Beauftragung
Finanzierung und spätere Modernisierungen
praktische Fallbeispiele
Checklisten für Eigentümer und Investoren
Auch die aktuelle Diskussion über mögliche gesetzliche Veränderungen wird eingeordnet. Vor der endgültigen Veröffentlichung wird der Rechtsstand nochmals vollständig geprüft und aktualisiert.
Warum sollte man das Buch kaufen?
Das Buch soll Ihnen keine fertige steuerliche Entscheidung abnehmen. Es soll Ihnen ermöglichen, die richtigen Fragen zu stellen und Angebote sachlich zu beurteilen.
Nach der Lektüre können Sie besser einschätzen:
ob eine Prüfung grundsätzlich sinnvoll erscheint
welche Unterlagen benötigt werden
welche Faktoren die Restnutzungsdauer beeinflussen
woran Sie ein nachvollziehbares Gutachten erkennen
welche Aussagen kritisch hinterfragt werden sollten
warum die billigste Lösung nicht immer die wirtschaftlichste ist
welche Fragen mit dem Gutachter zu klären sind
welche steuerlichen Punkte mit dem Steuerberater besprochen werden sollten
Damit eignet sich das Buch nicht nur zur Vorbereitung einer möglichen Gutachtenbeauftragung. Es kann auch dabei helfen, bestehende Gutachten, Angebote und Berechnungen besser zu verstehen.
Für wen ist der Ratgeber gedacht?
Das Buch richtet sich insbesondere an:
private Vermieter
Immobilieninvestoren
Käufer von Bestandsimmobilien
Eigentümer von Mehrfamilienhäusern
Eigentümer vermieteter Wohnungen
Gesellschaften mit Immobilienbestand
Steuerberater und Kanzleimitarbeiter
Immobilienmakler
Hausverwaltungen
Interessierte aus der Immobilienwirtschaft
Fachliche Vorkenntnisse sind nicht erforderlich. Die Inhalte werden verständlich erklärt, ohne die wesentlichen fachlichen Zusammenhänge zu stark zu vereinfachen.
Praxis statt reiner Theorie
Ich bin seit 2011 selbst als Immobilieninvestor tätig. Mein Interesse an Immobilienbewertungen entstand aus dem Wunsch, die Entstehung von Immobilienwerten wirklich zu verstehen.
Aus diesem persönlichen Interesse folgten zahlreiche Weiterbildungen und Zertifizierungen. Heute arbeite ich als Bausachverständiger und Fachgutachter für Immobilienbewertung.
Das Buch verbindet deshalb drei Perspektiven:
die Sicht des Immobilieneigentümers
die wirtschaftliche Sicht des Investors
die methodische Sicht des Sachverständigen
Ergänzt wird der fachliche Teil durch Praxisfälle, Berechnungsbeispiele und Checklisten.
Kein Versprechen auf Anerkennung
Ein Restnutzungsdauergutachten ist ein fachliches Nachweismittel. Es garantiert weder die Anerkennung durch das Finanzamt noch eine bestimmte steuerliche Wirkung.
Ein belastbares Gutachten muss die individuelle Immobilie, den maßgeblichen Stichtag und die tatsächlichen Verhältnisse nachvollziehbar berücksichtigen.
Dazu gehört für mich auch die persönliche Besichtigung vor Ort. Denn eine Immobilienbewertung entsteht nicht am Schreibtisch.
Wann erscheint das Buch?
Der Inhalt und die erste vollständige A5-Fassung des Buches sind bereits fertiggestellt. Aktuell folgen die abschließende Prüfung, kleinere inhaltliche Anpassungen und die Vorbereitung der Veröffentlichung.
Der genaue Erscheinungstermin, der Verkaufspreis und die Bestellmöglichkeiten werden rechtzeitig im Magazin von Begutachtung.immo bekannt gegeben.
Fazit
Der neue Praxisratgeber soll Restnutzungsdauer, Gebäude-AfA und Immobiliengutachten verständlich zusammenführen.
Er richtet sich an alle, die nicht einfach irgendein Gutachten bestellen möchten, sondern vorher verstehen wollen, worauf es fachlich und wirtschaftlich wirklich ankommt.
Das Ziel ist nicht, eine steuerliche Beratung zu ersetzen. Das Ziel ist, Eigentümer und Investoren auf ein fundiertes Gespräch mit Gutachter und Steuerberater vorzubereiten.
Hinweis
Das Buch und dieser Beitrag vermitteln allgemeine Informationen zur Immobilienbewertung und Gebäudeabschreibung. Sie ersetzen keine individuelle steuerliche oder rechtliche Beratung. Steuerliche Entscheidungen sollten immer mit einer Steuerberaterin oder einem Steuerberater abgestimmt werden.